- 19.10.2026
- News
Deutschland erhöht die Tabaksteuer deutlich und die Schweiz tritt weiterhin auf der Stelle
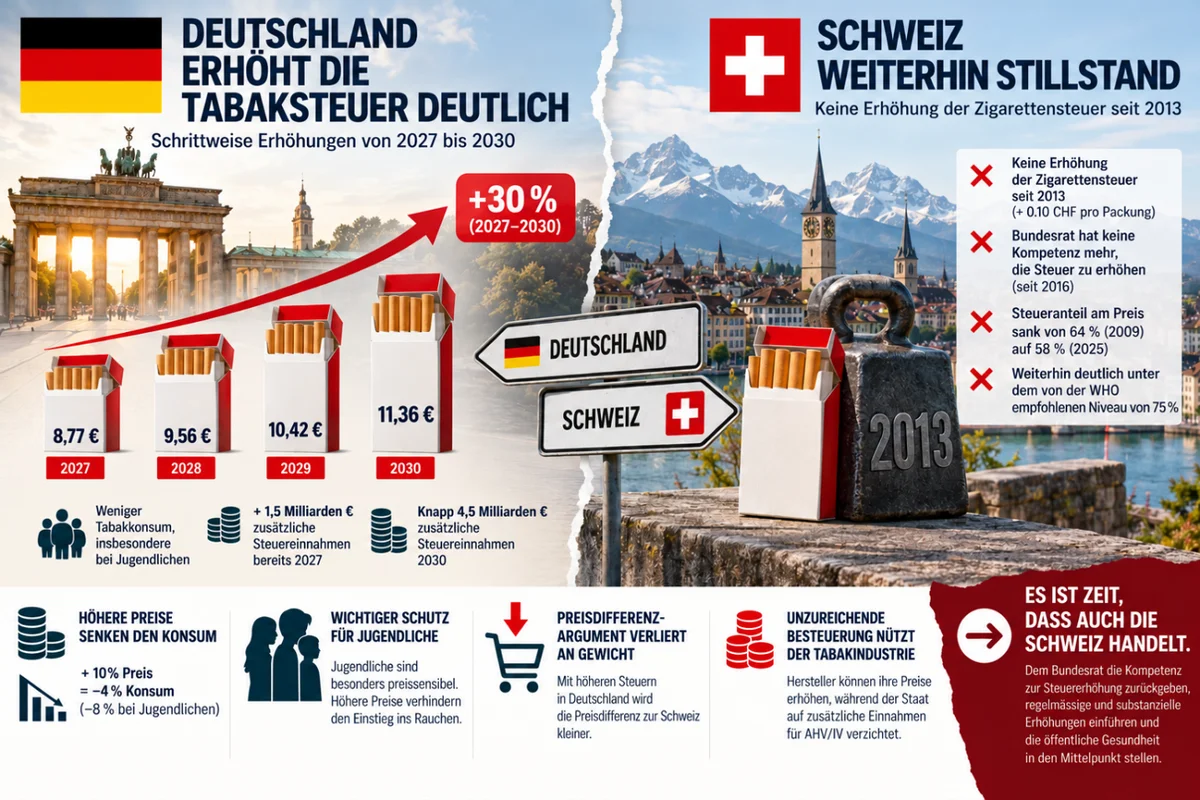
Während Deutschland eine schrittweise und substanzielle Erhöhung der Tabaksteuer bis 2030 beschlossen hat, wurde die Zigarettensteuer in der Schweiz seit 2013 nicht mehr erhöht. Eines der Argumente, mit denen dieser Stillstand immer wieder gerechtfertigt wurde – die Preisunterschiede gegenüber den Nachbarländern –, verliert damit weiter an Bedeutung. Es ist höchste Zeit, dass auch die Schweiz die Tabakbesteuerung wieder als wirksames Instrument der Tabakprävention einsetzt.
Am 15. und 16. Oktober 2026 haben Bundestag und Bundesrat eine umfassende Reform der Tabakbesteuerung verabschiedet. Ab Januar 2027 sollen die Steuern jährlich und schrittweise bis 2030 erhöht werden.
Gemäss den Berechnungen des ursprünglichen Regierungsentwurfs dürfte der durchschnittliche Preis einer Packung mit 20 Zigaretten 2027 bei 8,77 Euro liegen, 2028 auf 9,56 Euro, 2029 auf 10,42 Euro und 2030 auf 11,36 Euro steigen. Dies entspricht einem Anstieg von rund 30 Prozent zwischen 2027 und 2030. Diese Schätzungen beruhen auf dem ursprünglichen Gesetzesentwurf und berücksichtigen nicht zwingend sämtliche Auswirkungen der im parlamentarischen Verfahren beschlossenen Änderungen.
Die Reform betrifft auch Feinschnitttabak, erhitzte Tabakprodukte, Wasserpfeifentabak sowie weitere Tabakersatzprodukte. Die zusätzlichen Steuereinnahmen werden für 2027 auf rund 1,5 Milliarden Euro und für 2030 auf knapp 4,5 Milliarden Euro geschätzt.
Die deutsche Bundesregierung begründet diese Reform ausdrücklich nicht nur mit fiskalischen Überlegungen, sondern auch mit gesundheitspolitischen Zielen, insbesondere mit der Verringerung des Tabakkonsums bei Jugendlichen und Erwachsenen.
Der Entscheid setzt ein wichtiges politisches Signal: Selbst unter schwierigen wirtschaftlichen Rahmenbedingungen ist es möglich, die Tabakbesteuerung deutlich zu erhöhen und die Steueranpassungen in einem mehrjährigen Zeitplan festzulegen.
In der Schweiz: 13 Jahre steuerpolitischer Stillstand
Die Situation in der Schweiz steht in starkem Gegensatz zur Entwicklung im Nachbarland Deutschland.
Die letzte Erhöhung der Zigarettensteuer in der Schweiz erfolgte 2013 – damals um lediglich 10 Rappen pro Packung. Seither wurde die Steuer auf Zigaretten kein einziges Mal mehr angehoben.
Im Dezember 2016 verzichtete das eidgenössische Parlament darauf, die Kompetenz des Bundesrates zur Erhöhung der Zigarettensteuer zu erneuern, und folgte damit dem Antrag der Landesregierung. Seither können die Bundesbehörden diese Steuer ohne eine Gesetzesänderung nicht mehr erhöhen.
Zwar sind die Zigarettenpreise in dieser Zeit gestiegen. Diese Preiserhöhungen wurden jedoch hauptsächlich von den Herstellern und nicht vom Bund vorgenommen. Die Tabakunternehmen konnten dadurch ihre Einnahmen pro Packung steigern, während der Staat darauf verzichtete, zusätzliche Steuereinnahmen zugunsten der AHV zu erzielen und die präventive Wirkung höherer Preise zu verstärken.
Diese Entwicklung führte sogar dazu, dass der relative Steueranteil am Verkaufspreis der Zigaretten zurückging.
Gemäss der Eidgenössischen Kommission für Fragen zu Sucht und Prävention nichtübertragbarer Krankheiten (EKSN) sank der gesamte Steueranteil am Preis der meistverkauften Zigaretten zwischen 2009 und 2025 von 64 auf lediglich 58 Prozent.
Damit liegt die Schweiz deutlich unter dem von der Weltgesundheitsorganisation (WHO) empfohlenen Besteuerungsniveau von 75 Prozent des Verkaufspreises.
Der Bundesrat anerkennt die Wirksamkeit der Tabakbesteuerung, warnt aber weiterhin vor Einkaufstourismus
Diese Situation ist umso widersprüchlicher, als die Bundesbehörden selbst anerkennen, dass höhere Preise ein wirksames Mittel zur Verringerung des Tabakkonsums darstellen.
Das Bundesamt für Gesundheit (BAG) hält fest, dass eine Preiserhöhung bei Zigaretten um 10 Prozent den Konsum durchschnittlich um 4 Prozent senkt. Bei Jugendlichen kann dieser Effekt sogar 8 Prozent erreichen.
Dennoch legt der Bundesrat in seinem Bericht vom 19. Dezember 2025 über den Markt für Tabakprodukte und deren Besteuerung weiterhin grosses Gewicht auf die Risiken, die sich aus den Preisunterschieden gegenüber den Nachbarländern ergeben sollen.
Er weist insbesondere darauf hin, dass Zigaretten in den angrenzenden Ländern teilweise deutlich günstiger seien, was Einkaufstourismus, Schmuggel und den Schwarzmarkt begünstigen könne. Nach Einschätzung des Bundesrates könnte eine weitere Erhöhung der Tabaksteuer diese Phänomene verstärken.
Der Bericht schätzt, dass eine Erhöhung der gesamten Steuerbelastung auf 75 Prozent des Verkaufspreises den Preis einer Zigarettenpackung auf rund 15,30 Franken anheben würde. Er verweist zudem auf Erfahrungen aus Ländern wie Frankreich und den Niederlanden, in denen ein erheblicher Teil der konsumierten Zigaretten nicht auf dem nationalen Markt versteuert wird.
Der Bundesrat stellt die Preisunterschiede gegenüber dem Ausland somit weiterhin als wesentliches Hindernis für eine ambitioniertere Steuerpolitik dar.
Doch diese Argumentation wirft eine grundlegende Frage auf: Soll die Schweiz tatsächlich auf eine nachweislich wirksame Präventionsmassnahme verzichten, nur weil Zigaretten in gewissen Nachbarländern günstiger sind?
Die deutsche Steuererhöhung schwächt das Argument der Preisunterschiede zusätzlich
Über Jahre hinweg wurden die Preisunterschiede zwischen der Schweiz und ihren Nachbarländern, insbesondere Deutschland, als Argument gegen eine Erhöhung der Zigarettensteuer angeführt.
Der jüngste deutsche Entscheid verändert nun genau diese Ausgangslage.
Mit der schrittweisen Erhöhung der Tabaksteuer bis 2030 wird Deutschland – unter sonst gleichen Bedingungen – den Preisabstand zur Schweiz verringern. Damit verliert eines der wichtigsten wirtschaftlichen Argumente gegen eine Erhöhung der Schweizer Zigarettensteuer weiter an Gewicht.
Wenn günstigere Zigaretten in Deutschland bisher als Argument gegen höhere Steuern in der Schweiz dienten, müsste ihre Verteuerung nun konsequenterweise ein Argument für eine Erhöhung der Schweizer Tabaksteuer sein.
Es wäre widersprüchlich, weiterhin auf einen Preisunterschied zu verweisen, der sich in den kommenden Jahren voraussichtlich verkleinern wird.
Zudem ist daran zu erinnern, dass der Zusammenhang zwischen hohen Tabaksteuern und illegalem Handel weit weniger direkt ist, als gewisse Darstellungen suggerieren. Die EKSN betont in ihren Empfehlungen von 2025, dass wissenschaftliche Studien Steuererhöhungen nicht als Hauptursache des illegalen Zigarettenhandels betrachten.
Andere Faktoren, insbesondere die Qualität der staatlichen Institutionen, die Wirksamkeit der Kontrollen, illegale Vertriebsnetzwerke und Korruption, spielen eine entscheidende Rolle.
Die Möglichkeit grenzüberschreitender Einkäufe muss selbstverständlich berücksichtigt werden. Sie darf jedoch keinen dauerhaften steuerpolitischen Stillstand rechtfertigen und schon gar nicht dazu führen, dass gesundheitspolitische Ziele den Preisstrategien der Nachbarländer untergeordnet werden.
Eine unzureichende Besteuerung, von der die Tabakindustrie profitiert
Dass die Zigarettensteuer seit 2013 nicht mehr erhöht wurde, hat auch erhebliche wirtschaftliche Folgen: Die Hersteller verfügen über einen beträchtlichen Spielraum, um ihre Verkaufspreise selbst anzuheben.
Wenn die Tabakindustrie den Preis einer Packung erhöht, ohne dass gleichzeitig die Steuer steigt, fliesst ein erheblicher Teil der zusätzlichen Einnahmen an die Hersteller und den Handel statt an die öffentliche Hand.
Die EKSN weist in ihren Empfehlungen von 2025 ausdrücklich auf diese Problematik hin. Sie ist der Ansicht, dass die Beibehaltung einer unzureichenden Besteuerung der Tabakindustrie erhebliche wirtschaftliche Vorteile verschafft und dem Bund potenzielle Steuereinnahmen entgehen lässt.
Der Gegensatz ist offensichtlich: Während die Hersteller ihre Preise kontinuierlich erhöht haben, blieb die Schweizer Zigarettensteuer unverändert.
Dabei leisten die Einnahmen aus der Tabaksteuer einen wichtigen Beitrag zur Finanzierung der AHV und IV. Gemäss BAG beliefen sie sich 2024 auf rund 1,9 Milliarden Franken.
Eine substanzielle und regelmässige Erhöhung der Tabaksteuer könnte somit gleichzeitig zwei Ziele verfolgen: den Tabakkonsum senken und die Einnahmen zugunsten der Sozialversicherungen stärken.
Eine besonders wichtige Massnahme zum Schutz junger Menschen
Die Wirksamkeit von Tabaksteuererhöhungen ist wissenschaftlich umfassend dokumentiert und wird von der WHO ausdrücklich anerkannt.
Jugendliche und Menschen mit geringem Einkommen reagieren besonders sensibel auf Preisveränderungen. Eine höhere Besteuerung trägt deshalb dazu bei, den Einstieg in den Tabakkonsum zu verhindern, den Konsum zu reduzieren und Rauchstoppversuche zu fördern.
In einem Land mit hoher Kaufkraft wie der Schweiz muss der Zigarettenpreis zudem im Verhältnis zur tatsächlichen wirtschaftlichen Erschwinglichkeit beurteilt werden und nicht allein anhand seines nominalen Wertes.
Eine Zigarettenpackung kann im internationalen Vergleich relativ teuer erscheinen und dennoch leicht erschwinglich bleiben, wenn gleichzeitig auch die Einkommen hoch sind.
Deshalb muss eine wirksame Steuerpolitik ausreichend deutliche und regelmässige Erhöhungen vorsehen, um die wirtschaftliche Erschwinglichkeit von Zigaretten schrittweise zu verringern.
Symbolische Anpassungen um wenige Rappen reichen dafür nicht aus.
Die Schweiz muss den steuerpolitischen Stillstand endlich überwinden
Für AT Schweiz sollte der deutsche Entscheid ein klares politisches Signal sein.
Die Schweiz kann sich nicht weiterhin auf die Preisunterschiede gegenüber ihren Nachbarländern berufen, um den Verzicht auf höhere Zigarettensteuern zu rechtfertigen, während genau diese Nachbarländer ihre Tabakbesteuerung verschärfen.
Das eidgenössische Parlament muss dem Bundesrat dringend wieder die Kompetenz erteilen, die Tabaksteuer zu erhöhen, und einen Zeitplan für regelmässige und substanzielle Steuererhöhungen verabschieden.
Eine solche Reform sollte drei vorrangige Ziele verfolgen:
- Den gesamten Steueranteil am Zigarettenpreis schrittweise auf mindestens 75 Prozent des Verkaufspreises erhöhen, entsprechend den Empfehlungen der WHO.
- Regelmässige und ausreichend hohe Steuererhöhungen einführen, um die wirtschaftliche Erschwinglichkeit von Zigaretten insbesondere für Jugendliche zu verringern.
- Gleichzeitig die Besteuerung anderer Tabak- und Nikotinprodukte reformieren, um der Entwicklung des Marktes Rechnung zu tragen und einen allein durch Steuerunterschiede motivierten Wechsel zu anderen Produkten zu verhindern.
Die gesundheitspolitischen, wirtschaftlichen und fiskalischen Gründe für ein entschlossenes Handeln liegen auf der Hand.
13 Jahre ohne Erhöhung der Zigarettensteuer bedeuten 13 Jahre verpasste Chancen für die Tabakprävention. Während Deutschland handelt, muss die Schweiz endlich aufhören, Preisunterschiede gegenüber dem Ausland als Vorwand für steuerpolitischen Stillstand zu benutzen.
Es ist höchste Zeit, die öffentliche Gesundheit über die wirtschaftlichen Interessen der Tabakindustrie zu stellen.
1. Deutscher Bundestag (15. Oktober 2026). Bundestag beschliesst Erhöhung der Tabaksteuer. Informationen zum Gesetzesentwurf, den parlamentarischen Änderungen und der Abstimmung.
https://www.bundestag.de/dokumente/textarchiv/2026/kw42-de-tabaksteuer-1224154
2. Deutscher Bundestag (14. Oktober 2026). Tabaksteuer wird erhöht. Informationen zu den Änderungen am Gesetzesentwurf und den erwarteten zusätzlichen Steuereinnahmen.
https://www.bundestag.de/presse/hib/kurzmeldungen-1224762
3. Deutschlandfunk (16. Oktober 2026). Bundesrat winkt Erhöhung der Tabaksteuer durch.
https://www.deutschlandfunk.de/bundesrat-winkt-erhoehung-der-tabaksteuer-durch-102.html
4. Schweizerischer Bundesrat (19. Dezember 2025). Der Bundesrat verabschiedet einen Bericht über den Markt für Tabakprodukte und Tabakersatzprodukte. Bericht in Erfüllung der Postulate 23.3588 und 24.4229.
https://www.bazg.admin.ch/fr/newnsb/ZeaHNEEJkTmXSDrbNChOG
5. Bundesamt für Gesundheit (BAG). Tabakbesteuerung: Hohe Preise senken den Konsum. Informationen zur Entwicklung der Tabakbesteuerung, ihrer präventiven Wirkung und den Steuereinnahmen.
https://www.bag.admin.ch/fr/imposition-du-tabac-les-prix-eleves-font-baisser-la-consommation
6. Eidgenössische Kommission für Fragen zu Sucht und Prävention nichtübertragbarer Krankheiten (EKSN), 2025. Reform der Tabakbesteuerung im Interesse der öffentlichen Gesundheit: Empfehlungen der EKSN.
https://www.bag.admin.ch/dam/fr/sd-web/ZbeTH5tEeqVW/reforme_taxation-tabac_Position_CFANT.pdf
7. Weltgesundheitsorganisation (WHO), 2025. WHO Report on the Global Tobacco Epidemic 2025.
https://www.who.int/teams/health-promotion/tobacco-control/global-tobacco-report-2025