- 19.10.2026
- News
L’Allemagne augmente fortement les taxes sur les cigarettes et la Suisse continue de faire du surplace
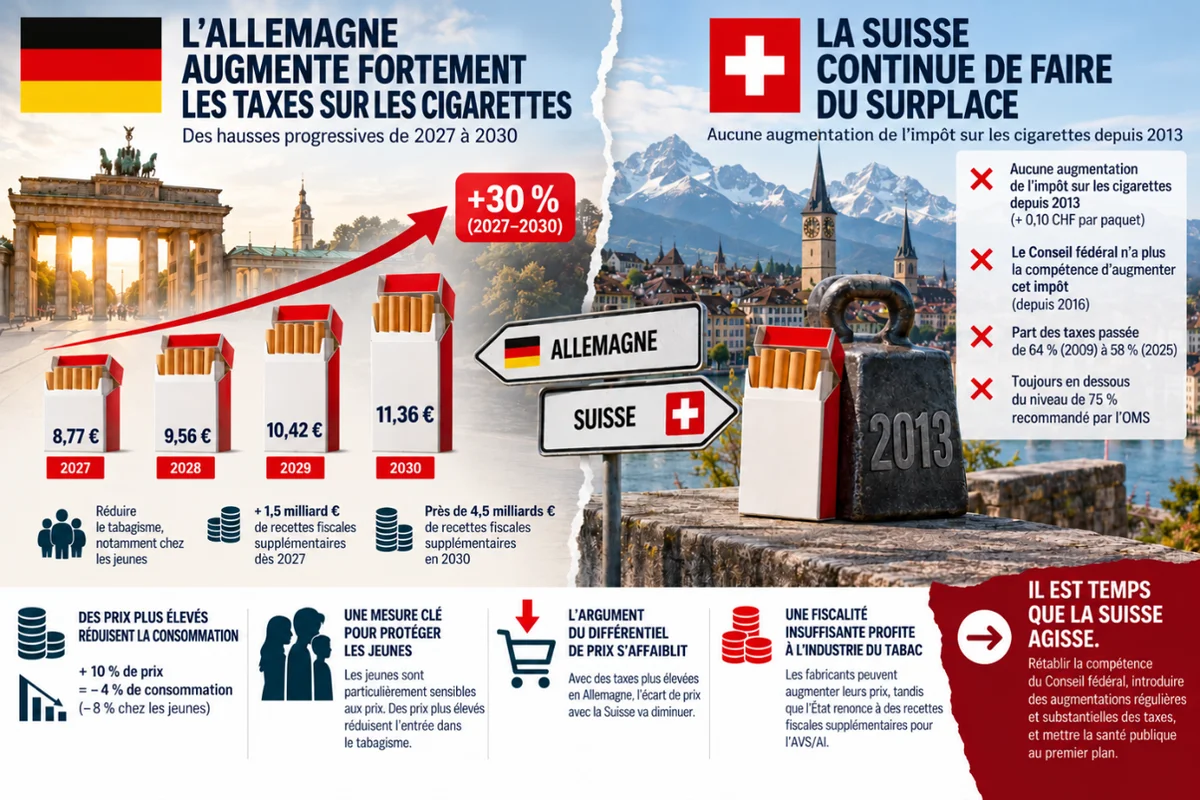
Alors que l’Allemagne vient d’adopter une augmentation substantielle et progressive de la fiscalité du tabac jusqu’en 2030, la Suisse n’a plus augmenté l’impôt sur les cigarettes depuis 2013. L’un des arguments régulièrement invoqués pour justifier cet immobilisme, celui des différences de prix avec les pays voisins, perd aujourd’hui encore davantage de sa pertinence. Il est grand temps que la Suisse utilise à nouveau la fiscalité comme instrument de prévention du tabagisme.
Les 15 et 16 octobre 2026, le Bundestag et le Bundesrat ont approuvé une importante réforme de la fiscalité du tabac. Dès janvier 2027, les taxes augmenteront progressivement chaque année jusqu’en 2030.
Selon les projections du projet gouvernemental, le prix moyen d’un paquet de 20 cigarettes devrait atteindre 8,77 euros en 2027, 9,56 euros en 2028, 10,42 euros en 2029 et 11,36 euros en 2030. Cela représente une augmentation d’environ 30 % entre 2027 et 2030. Ces estimations, établies sur la base du projet initial, ne tiennent pas nécessairement compte de tous les effets des amendements adoptés lors des débats parlementaires.
La réforme concerne également le tabac à rouler, le tabac chauffé, le tabac à chicha et d’autres produits de substitution du tabac. Les recettes fiscales supplémentaires attendues atteindraient 1,5 milliard d’euros dès 2027 et près de 4,5 milliards d’euros en 2030.
Le gouvernement allemand justifie explicitement cette réforme non seulement par des considérations budgétaires, mais également par des objectifs de santé publique, notamment la réduction du tabagisme chez les jeunes et les adultes.
Cette décision constitue un signal politique important : même dans un contexte économique difficile, il est possible de renforcer substantiellement la fiscalité du tabac et d'inscrire les augmentations dans un calendrier pluriannuel.
En Suisse, treize années d’immobilisme fiscal
La situation suisse contraste fortement avec celle de son voisin allemand.
La dernière augmentation de l’impôt sur les cigarettes en Suisse remonte à 2013. Elle n’était alors que de 10 centimes par paquet. Depuis, aucune nouvelle augmentation de cet impôt n’a été décidée.
En décembre 2016, le Parlement fédéral a refusé de renouveler la compétence du Conseil fédéral lui permettant d’augmenter l’impôt sur les cigarettes, suivant ainsi la proposition du gouvernement lui-même. Depuis lors, les autorités fédérales ne disposent plus de la compétence nécessaire pour relever cet impôt sans modification législative.
Certes, les prix des cigarettes ont augmenté pendant cette période. Mais ces augmentations ont principalement été décidées par les fabricants, et non par la Confédération. Les entreprises du tabac ont ainsi pu accroître leurs recettes par paquet, tandis que l’État renonçait à mobiliser davantage de ressources fiscales pour financer l’AVS et renforcer l’effet préventif des prix.
Cette évolution a même entraîné une diminution relative du poids de la fiscalité dans le prix de vente des cigarettes.
Selon la Commission fédérale pour les questions liées aux addictions et à la prévention des maladies non transmissibles (CFANT), la part totale des taxes dans le prix des cigarettes les plus vendues est passée de 64 % en 2009 à seulement 58 % en 2025.
La Suisse reste ainsi nettement en dessous du niveau de taxation de 75 % du prix de vente recommandé par l’Organisation mondiale de la santé (OMS).
Le Conseil fédéral reconnaît l’efficacité de la fiscalité, mais continue d’invoquer les risques du tourisme d’achat
Cette situation est d’autant plus paradoxale que les autorités fédérales reconnaissent elles-mêmes l’efficacité des augmentations de prix pour réduire la consommation de tabac.
L’Office fédéral de la santé publique (OFSP) rappelle qu’une augmentation de 10 % du prix des cigarettes entraîne en moyenne une réduction de 4 % de leur consommation, et que cet effet peut atteindre 8 % chez les jeunes.
Pourtant, dans son rapport du 19 décembre 2025 consacré au marché des produits du tabac et à leur imposition, le Conseil fédéral continue de mettre fortement l’accent sur les risques associés aux différences de prix avec les pays voisins.
Il souligne notamment que les cigarettes sont parfois sensiblement moins chères dans les pays limitrophes, ce qui favoriserait le tourisme d’achat, la contrebande et le marché noir. Selon le Conseil fédéral, une nouvelle augmentation de l’impôt sur le tabac pourrait renforcer ces phénomènes.
Le rapport estime qu’une augmentation de la charge fiscale globale à 75 % du prix de vente porterait le prix d’un paquet de cigarettes à environ 15,30 francs. Il met également en avant les expériences de pays comme la France et les Pays-Bas, où une part importante des cigarettes consommées n’est pas taxée sur le marché national.
Le Conseil fédéral présente donc les différences de prix avec l’étranger comme un obstacle important à une politique fiscale plus ambitieuse.
Mais cette argumentation soulève une question fondamentale : faut-il réellement renoncer à une mesure de prévention reconnue comme efficace au seul motif que les cigarettes sont moins chères dans certains pays voisins ?
L’augmentation allemande affaiblit encore l’argument du différentiel de prix
Pendant des années, les différences de prix entre la Suisse et les pays voisins, notamment l’Allemagne, ont servi d’argument pour freiner les augmentations de l’impôt sur les cigarettes.
Or, la décision allemande modifie précisément les termes de ce débat.
En augmentant progressivement ses taxes jusqu’en 2030, l’Allemagne réduit, toutes choses égales par ailleurs, l’écart de prix qui la sépare de la Suisse. Le principal argument économique invoqué pour justifier la prudence fiscale suisse s’en trouve affaibli.
Si les cigarettes moins chères en Allemagne constituaient jusqu’ici un argument contre l’augmentation des taxes en Suisse, leur renchérissement devrait désormais constituer un argument en faveur d’une augmentation de l’impôt suisse.
Il serait pour le moins contradictoire de continuer à invoquer un différentiel de prix alors que celui-ci est appelé à diminuer.
Il faut également rappeler que le lien entre fiscalité élevée et commerce illicite est beaucoup moins direct que ne le suggèrent certains discours. La CFANT souligne, dans ses recommandations de 2025, que les études scientifiques ne considèrent pas les augmentations fiscales comme la cause principale du marché illicite des cigarettes.
D’autres facteurs, notamment la gouvernance, l’efficacité des contrôles, les réseaux de distribution illégaux et la corruption, jouent un rôle déterminant.
La possibilité d’achats transfrontaliers doit naturellement être prise en considération. Elle ne saurait toutefois justifier une paralysie fiscale permanente, ni conduire à subordonner les objectifs de santé publique aux politiques tarifaires des pays voisins.
Une fiscalité insuffisante qui profite à l’industrie du tabac
L’absence d’augmentation de l’impôt sur les cigarettes depuis 2013 a également une conséquence économique majeure : elle laisse aux fabricants une marge de manœuvre considérable pour augmenter leurs propres prix.
Lorsque l’industrie augmente le prix d’un paquet sans augmentation correspondante de l’impôt, une part importante des recettes supplémentaires revient aux fabricants et aux distributeurs, plutôt qu’aux finances publiques.
La CFANT souligne explicitement cette situation dans ses recommandations de 2025. Elle estime que le maintien d’une fiscalité insuffisante revient à accorder un avantage fiscal important à l’industrie du tabac et entraîne des pertes de recettes potentielles pour la Confédération.
Le contraste est frappant : alors que les fabricants ont continué à relever leurs prix, la fiscalité suisse des cigarettes est restée figée.
Pourtant, les recettes de l’impôt sur le tabac jouent un rôle important dans le financement de l’AVS et de l’AI. Selon l’OFSP, elles représentaient environ 1,9 milliard de francs en 2024.
Une augmentation substantielle et régulière de l’impôt permettrait donc de poursuivre simultanément deux objectifs : réduire la consommation de tabac et renforcer les recettes destinées aux assurances sociales.
Une mesure particulièrement importante pour protéger les jeunes
L’efficacité des augmentations fiscales est largement documentée par la recherche scientifique et reconnue par l’OMS.
Les jeunes et les personnes disposant de revenus modestes sont particulièrement sensibles aux variations de prix. Une fiscalité plus élevée contribue ainsi à prévenir l’entrée dans le tabagisme, à réduire la consommation et à encourager les tentatives d’arrêt.
Dans un pays à pouvoir d’achat élevé comme la Suisse, le prix des cigarettes doit également être apprécié en fonction de leur accessibilité économique réelle, et non uniquement de leur prix nominal.
Un paquet de cigarettes vendu à un prix relativement élevé en comparaison internationale peut rester très accessible lorsque les revenus sont eux aussi élevés.
C’est pourquoi une politique fiscale efficace doit prévoir des augmentations suffisamment importantes et régulières pour réduire progressivement l’accessibilité économique des cigarettes.
Des ajustements symboliques de quelques centimes ne suffisent pas.
La Suisse doit enfin sortir de l’immobilisme
Pour AT Suisse, la décision allemande devrait constituer un signal politique clair.
La Suisse ne peut pas continuer à invoquer les différences de prix avec ses voisins pour justifier l’absence d’augmentation de l’impôt sur les cigarettes, alors que ces mêmes voisins renforcent leur fiscalité.
Il est urgent que le Parlement fédéral rétablisse et élargisse la compétence du Conseil fédéral en matière d’imposition du tabac et qu’un calendrier d’augmentations régulières et substantielles soit adopté.
Cette réforme devrait poursuivre trois objectifs prioritaires :
- Porter progressivement la part totale des taxes sur les cigarettes à au moins 75 % du prix de vente, conformément aux recommandations de l’OMS.
- Introduire des augmentations régulières et suffisamment importantes pour réduire l’accessibilité économique des cigarettes, particulièrement chez les jeunes.
- Réformer parallèlement la fiscalité des autres produits du tabac et de la nicotine, afin de tenir compte de l’évolution du marché et d’éviter les substitutions motivées uniquement par les différences de taxation.
La Suisse dispose de toutes les raisons sanitaires, économiques et fiscales pour agir.
Treize années sans augmentation de l’impôt sur les cigarettes, c’est treize années d’occasions manquées pour la prévention. Alors que l’Allemagne choisit d’agir, la Suisse doit enfin cesser de considérer les différences de prix avec l’étranger comme un prétexte à l’immobilisme.
Il est temps de faire passer la santé publique avant les intérêts économiques de l’industrie du tabac.
1. Deutscher Bundestag (15 octobre 2026). Bundestag beschliesst Erhöhung der Tabaksteuer. Présentation du projet, des amendements et du vote parlementaire.
https://www.bundestag.de/dokumente/textarchiv/2026/kw42-de-tabaksteuer-1224154
2. Deutscher Bundestag (14 octobre 2026). Tabaksteuer wird erhöht. Communiqué sur les modifications apportées au projet de loi et les recettes fiscales attendues.
https://www.bundestag.de/presse/hib/kurzmeldungen-1224762
3. Deutschlandfunk (16 octobre 2026). Bundesrat winkt Erhöhung der Tabaksteuer durch.
https://www.deutschlandfunk.de/bundesrat-winkt-erhoehung-der-tabaksteuer-durch-102.html
4. Conseil fédéral (19 décembre 2025). Le Conseil fédéral adopte le rapport présentant une vue d’ensemble du marché des produits du tabac et des succédanés du tabac. Rapport en réponse aux postulats 23.3588 et 24.4229.
https://www.bazg.admin.ch/fr/newnsb/ZeaHNEEJkTmXSDrbNChOG
5. Office fédéral de la santé publique (OFSP). Imposition du tabac : les prix élevés font baisser la consommation. Historique de l'imposition, efficacité préventive et recettes fiscales.
https://www.bag.admin.ch/fr/imposition-du-tabac-les-prix-eleves-font-baisser-la-consommation
6. Commission fédérale pour les questions liées aux addictions et à la prévention des maladies non transmissibles (CFANT), 2025. Réformer l’imposition du tabac dans un intérêt de santé publique : recommandations de la CFANT.
https://www.bag.admin.ch/dam/fr/sd-web/ZbeTH5tEeqVW/reforme_taxation-tabac_Position_CFANT.pdf
7. Organisation mondiale de la santé (OMS). WHO Report on the Global Tobacco Epidemic 2025. Données internationales et recommandations sur les politiques fiscales du tabac.
https://www.who.int/teams/health-promotion/tobacco-control/global-tobacco-report-2025