- 19.10.2026
- News
La Germania aumenta sensibilmente le imposte sulle sigarette. E la Svizzera continua a rimanere immobile
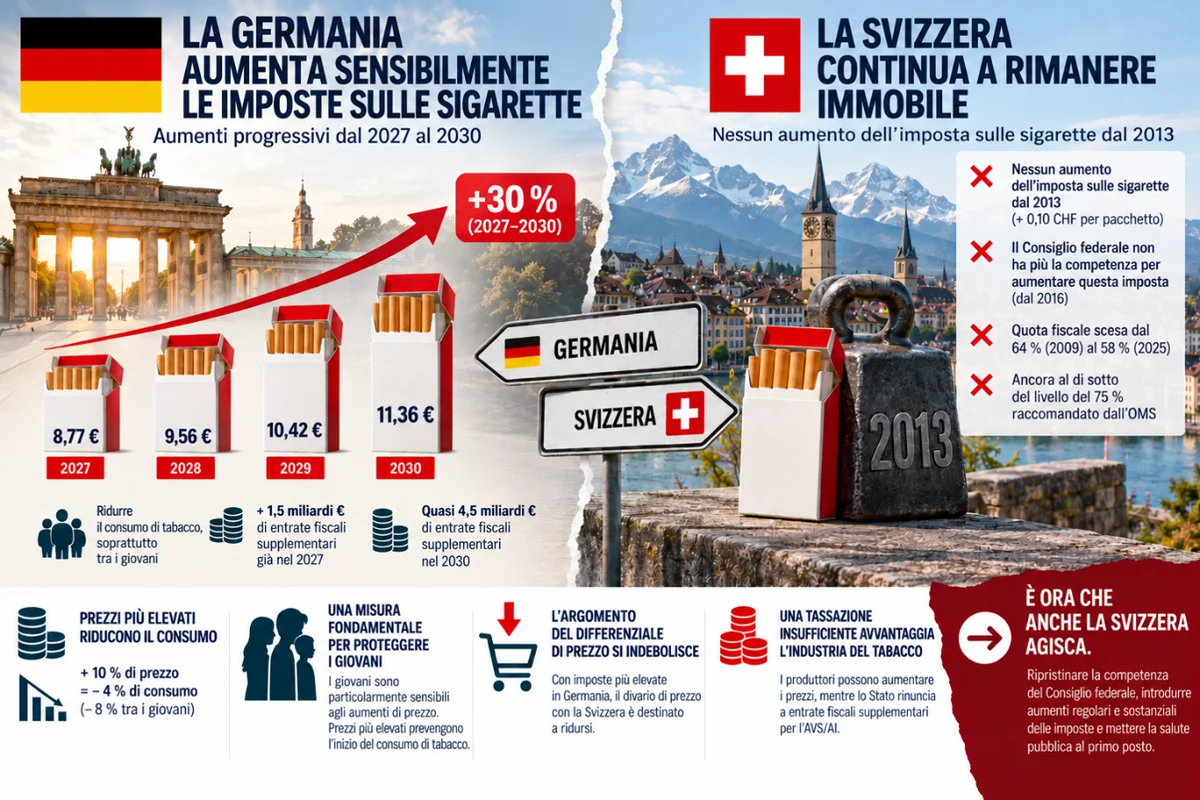
Mentre la Germania ha appena approvato un aumento sostanziale e progressivo della tassazione del tabacco fino al 2030, in Svizzera l’imposta sulle sigarette non viene aumentata dal 2013. Uno degli argomenti ripetutamente utilizzati per giustificare questa immobilità – le differenze di prezzo rispetto ai Paesi confinanti – perde oggi ulteriormente la propria rilevanza. È giunto il momento che anche la Svizzera torni a utilizzare la fiscalità come strumento efficace di prevenzione del tabagismo.
Il 15 e 16 ottobre 2026, il Bundestag e il Bundesrat hanno approvato un’importante riforma della tassazione del tabacco. A partire da gennaio 2027, le imposte aumenteranno progressivamente ogni anno fino al 2030.
Secondo le proiezioni contenute nel progetto iniziale del governo, il prezzo medio di un pacchetto da 20 sigarette dovrebbe raggiungere 8,77 euro nel 2027, 9,56 euro nel 2028, 10,42 euro nel 2029 e 11,36 euro nel 2030. Ciò corrisponde a un aumento di circa il 30% tra il 2027 e il 2030. Queste stime si basano sul progetto legislativo iniziale e non tengono necessariamente conto di tutti gli effetti delle modifiche approvate durante l’iter parlamentare.
La riforma riguarda anche il tabacco trinciato, i prodotti a tabacco riscaldato, il tabacco per narghilè e altri prodotti sostitutivi del tabacco. Le entrate fiscali supplementari sono stimate a circa 1,5 miliardi di euro già nel 2027 e a quasi 4,5 miliardi di euro nel 2030.
Il governo tedesco giustifica esplicitamente questa riforma non soltanto con considerazioni di carattere finanziario, ma anche con obiettivi di salute pubblica, in particolare la riduzione del consumo di tabacco tra i giovani e gli adulti.
Questa decisione rappresenta un importante segnale politico: anche in un contesto economico difficile è possibile rafforzare sensibilmente la tassazione del tabacco e pianificare gli aumenti fiscali secondo un calendario pluriennale.
In Svizzera, tredici anni di immobilismo fiscale
La situazione svizzera contrasta nettamente con quella della vicina Germania.
L’ultimo aumento dell’imposta sulle sigarette in Svizzera risale al 2013, quando fu incrementata di appena 10 centesimi per pacchetto. Da allora non è stato deciso alcun nuovo aumento.
Nel dicembre 2016, il Parlamento federale ha rinunciato a rinnovare la competenza del Consiglio federale di aumentare l’imposta sulle sigarette, seguendo la proposta dello stesso governo. Da allora, le autorità federali non dispongono più della competenza necessaria per aumentare questa imposta senza una modifica legislativa.
È vero che nel frattempo i prezzi delle sigarette sono aumentati. Tuttavia, questi aumenti sono stati decisi principalmente dai produttori e non dalla Confederazione. Le imprese del tabacco hanno così potuto incrementare i propri ricavi per pacchetto, mentre lo Stato ha rinunciato a generare ulteriori entrate fiscali a favore dell’AVS e a rafforzare l’effetto preventivo dei prezzi più elevati.
Questa evoluzione ha persino determinato una diminuzione relativa del peso della fiscalità sul prezzo di vendita delle sigarette.
Secondo la Commissione federale per le questioni relative alle dipendenze e alla prevenzione delle malattie non trasmissibili (CFDNT), la quota complessiva delle imposte sul prezzo delle sigarette più vendute è passata dal 64% nel 2009 ad appena il 58% nel 2025.
La Svizzera rimane quindi nettamente al di sotto del livello di tassazione del 75% del prezzo di vendita raccomandato dall’Organizzazione mondiale della sanità (OMS).
Il Consiglio federale riconosce l’efficacia della fiscalità, ma continua a invocare i rischi del turismo degli acquisti
Questa situazione appare ancora più paradossale se si considera che le stesse autorità federali riconoscono l’efficacia degli aumenti di prezzo nel ridurre il consumo di tabacco.
L’Ufficio federale della sanità pubblica (UFSP) ricorda che un aumento del 10% del prezzo delle sigarette comporta mediamente una riduzione del 4% del consumo. Tra i giovani, questo effetto può raggiungere addirittura l’8%.
Ciononostante, nel rapporto del 19 dicembre 2025 dedicato al mercato dei prodotti del tabacco e alla loro imposizione, il Consiglio federale continua ad attribuire grande importanza ai rischi legati alle differenze di prezzo rispetto ai Paesi confinanti.
Sottolinea in particolare che le sigarette sono talvolta sensibilmente meno care nei Paesi vicini, una situazione che potrebbe favorire il turismo degli acquisti, il contrabbando e il mercato nero. Secondo il Consiglio federale, un ulteriore aumento dell’imposta sul tabacco potrebbe accentuare questi fenomeni.
Il rapporto stima che un aumento dell’imposizione complessiva al 75% del prezzo di vendita porterebbe il costo di un pacchetto di sigarette a circa 15,30 franchi. Fa inoltre riferimento alle esperienze di Paesi come la Francia e i Paesi Bassi, dove una parte significativa delle sigarette consumate non viene tassata sul mercato nazionale.
Il Consiglio federale continua quindi a presentare le differenze di prezzo con l’estero come un ostacolo importante a una politica fiscale più ambiziosa.
Ma questa argomentazione solleva una questione fondamentale: la Svizzera deve davvero rinunciare a una misura di prevenzione di comprovata efficacia soltanto perché le sigarette costano meno in alcuni Paesi confinanti?
L’aumento delle imposte in Germania indebolisce ulteriormente l’argomento delle differenze di prezzo
Per anni, le differenze di prezzo tra la Svizzera e i Paesi vicini, in particolare la Germania, sono state utilizzate come argomento per ostacolare nuovi aumenti dell’imposta sulle sigarette.
La recente decisione tedesca modifica proprio i termini di questo dibattito.
Aumentando progressivamente le imposte fino al 2030, la Germania ridurrà, a parità di altre condizioni, il divario di prezzo rispetto alla Svizzera. Uno dei principali argomenti economici invocati contro un aumento della fiscalità svizzera perde quindi ulteriormente consistenza.
Se finora le sigarette meno care in Germania costituivano un argomento contro l’aumento delle imposte in Svizzera, il loro rincaro dovrebbe ora rappresentare, per coerenza, un argomento a favore di un aumento dell’imposta svizzera sul tabacco.
Sarebbe contraddittorio continuare a invocare una differenza di prezzo destinata verosimilmente a ridursi nei prossimi anni.
Occorre inoltre ricordare che il rapporto tra un’elevata tassazione del tabacco e il commercio illecito è molto meno diretto di quanto suggeriscano alcune narrazioni. Nelle sue raccomandazioni del 2025, la CFDNT sottolinea che gli studi scientifici non considerano gli aumenti fiscali la causa principale del commercio illecito di sigarette.
Altri fattori, in particolare la qualità delle istituzioni, l’efficacia dei controlli, le reti di distribuzione illegali e la corruzione, svolgono un ruolo determinante.
La possibilità di acquisti transfrontalieri deve naturalmente essere presa in considerazione. Non può tuttavia giustificare una paralisi fiscale permanente, né tantomeno subordinare gli obiettivi di salute pubblica alle politiche dei prezzi dei Paesi confinanti.
Una tassazione insufficiente che avvantaggia l’industria del tabacco
Il mancato aumento dell’imposta sulle sigarette dal 2013 ha anche conseguenze economiche importanti: lascia ai produttori un considerevole margine di manovra per aumentare autonomamente i prezzi di vendita.
Quando l’industria del tabacco aumenta il prezzo di un pacchetto senza un corrispondente aumento dell’imposta, una parte significativa delle entrate supplementari va ai produttori e ai distributori, anziché alle finanze pubbliche.
La CFDNT evidenzia esplicitamente questa problematica nelle sue raccomandazioni del 2025. Ritiene che il mantenimento di una tassazione insufficiente conferisca importanti vantaggi economici all’industria del tabacco e comporti la perdita di potenziali entrate fiscali per la Confederazione.
Il contrasto è evidente: mentre i produttori hanno continuato ad aumentare i propri prezzi, la fiscalità svizzera sulle sigarette è rimasta invariata.
Eppure, le entrate dell’imposta sul tabacco contribuiscono in misura importante al finanziamento dell’AVS e dell’AI. Secondo l’UFSP, nel 2024 ammontavano a circa 1,9 miliardi di franchi.
Un aumento sostanziale e regolare dell’imposta consentirebbe quindi di perseguire contemporaneamente due obiettivi: ridurre il consumo di tabacco e rafforzare le entrate destinate alle assicurazioni sociali.
Una misura particolarmente importante per proteggere i giovani
L’efficacia degli aumenti fiscali sul tabacco è ampiamente documentata dalla ricerca scientifica ed è espressamente riconosciuta dall’OMS.
I giovani e le persone con redditi modesti sono particolarmente sensibili alle variazioni di prezzo. Una tassazione più elevata contribuisce pertanto a prevenire l’inizio del consumo di tabacco, a ridurne la diffusione e a incoraggiare i tentativi di smettere di fumare.
In un Paese con un elevato potere d’acquisto come la Svizzera, il prezzo delle sigarette deve inoltre essere valutato in rapporto alla loro effettiva accessibilità economica, e non soltanto sulla base del prezzo nominale.
Un pacchetto di sigarette può apparire relativamente costoso nel confronto internazionale e rimanere comunque facilmente accessibile quando anche i redditi sono elevati.
Per questo motivo, una politica fiscale efficace deve prevedere aumenti sufficientemente consistenti e regolari, capaci di ridurre progressivamente l’accessibilità economica delle sigarette.
Adeguamenti simbolici di pochi centesimi non sono sufficienti.
La Svizzera deve finalmente uscire dall’immobilismo
Per AT Svizzera, la decisione tedesca dovrebbe rappresentare un chiaro segnale politico.
La Svizzera non può continuare a invocare le differenze di prezzo rispetto ai Paesi confinanti per giustificare l’assenza di aumenti dell’imposta sulle sigarette, mentre questi stessi Paesi rafforzano la propria fiscalità sul tabacco.
È urgente che il Parlamento federale restituisca al Consiglio federale la competenza di aumentare l’imposta sul tabacco e adotti un calendario di aumenti regolari e sostanziali.
Una simile riforma dovrebbe perseguire tre obiettivi prioritari:
- Portare progressivamente la quota complessiva delle imposte sulle sigarette almeno al 75% del prezzo di vendita, conformemente alle raccomandazioni dell’OMS.
- Introdurre aumenti fiscali regolari e sufficientemente consistenti per ridurre l’accessibilità economica delle sigarette, in particolare tra i giovani.
- Riformare parallelamente la tassazione degli altri prodotti del tabacco e della nicotina, per tenere conto dell’evoluzione del mercato ed evitare il passaggio ad altri prodotti motivato esclusivamente dalle differenze fiscali.
La Svizzera dispone di tutte le ragioni sanitarie, economiche e fiscali per agire.
Tredici anni senza aumenti dell’imposta sulle sigarette significano tredici anni di occasioni mancate per la prevenzione. Mentre la Germania sceglie di agire, la Svizzera deve finalmente smettere di utilizzare le differenze di prezzo con l’estero come pretesto per giustificare il proprio immobilismo fiscale.
È giunto il momento di anteporre la salute pubblica agli interessi economici dell’industria del tabacco.
1. Deutscher Bundestag (15 ottobre 2026). Bundestag beschließt Erhöhung der Tabaksteuer. Informazioni sul progetto legislativo, sulle modifiche parlamentari e sulla votazione.
https://www.bundestag.de/dokumente/textarchiv/2026/kw42-de-tabaksteuer-1224154
2. Deutscher Bundestag (14 ottobre 2026). Tabaksteuer wird erhöht. Informazioni sulle modifiche al progetto di legge e sulle entrate fiscali supplementari previste.
https://www.bundestag.de/presse/hib/kurzmeldungen-1224762
3. Deutschlandfunk (16 ottobre 2026). Bundesrat winkt Erhöhung der Tabaksteuer durch.
https://www.deutschlandfunk.de/bundesrat-winkt-erhoehung-der-tabaksteuer-durch-102.html
4. Consiglio federale (19 dicembre 2025). Il Consiglio federale adotta un rapporto sul mercato dei prodotti del tabacco e dei prodotti sostitutivi del tabacco. Rapporto in adempimento dei postulati 23.3588 e 24.4229.
https://www.bazg.admin.ch/fr/newnsb/ZeaHNEEJkTmXSDrbNChOG
5. Ufficio federale della sanità pubblica (UFSP). Imposizione del tabacco: i prezzi elevati riducono il consumo. Informazioni sull’evoluzione della tassazione, sulla sua efficacia preventiva e sulle entrate fiscali.
https://www.bag.admin.ch/fr/imposition-du-tabac-les-prix-eleves-font-baisser-la-consommation
6. Commissione federale per le questioni relative alle dipendenze e alla prevenzione delle malattie non trasmissibili (CFDNT), 2025. Riformare l’imposizione del tabacco nell’interesse della salute pubblica: raccomandazioni della CFDNT.
https://www.bag.admin.ch/dam/fr/sd-web/ZbeTH5tEeqVW/reforme_taxation-tabac_Position_CFANT.pdf
7. Organizzazione mondiale della sanità (OMS), 2025. WHO Report on the Global Tobacco Epidemic 2025.
https://www.who.int/teams/health-promotion/tobacco-control/global-tobacco-report-2025